


随着金融业务场景日益复杂,客户对服务效率与个性化体验的需求不断提升。单纯依赖人工客服或智能机器人均难以满足多元需求,而人机协同模式通过分工互补,正逐渐成为银行服务升级的重要路径。这一模式如何具体提升客户满意度?其底层逻辑与实践价值值得深入探讨。

智能客服发展的必然性:从效率瓶颈到体验升级
传统银行客服体系长期面临两大挑战:一方面,高频的常规业务咨询消耗大量人力资源,导致响应延迟;另一方面,标准化服务难以覆盖个性化需求,降低客户黏性。在此背景下,智能客服机器人的引入,首先解决了基础业务的可扩展性问题。例如,通过自然语言处理技术与业务知识库的结合,机器人能够快速完成账户查询、交易流程引导等重复性操作,释放人工客服资源。
然而,智能客服的价值并非止步于效率提升。其更深层的意义在于构建“服务分层”机制:通过机器人完成业务分流,人工客服得以聚焦于涉及情感共鸣、复杂决策或风险预警的高阶需求。这种分工模式既避免了资源错配,又为差异化服务提供了实施基础。
人机协同的关键环节:分工机制与无缝交接
人机协同并非简单叠加人力与机器能力,而是需要建立系统化的协作流程。在实践层面,可分为三个核心环节:
1. 机器人前置过滤与预处理
智能机器人通过多轮对话明确用户意图,完成身份验证、问题分类与基础信息采集。在此阶段,语义理解算法需持续优化,以降低误判率,确保复杂需求能被准确识别并转接。
2. 人工介入的触发条件与时机
当对话涉及投诉纠纷、资金安全或个性化方案定制时,系统需自动触发人工接管机制。此时,机器人将前期整理的问题背景、用户情绪标签及已执行操作同步至人工客服,避免用户重复描述,缩短解决周期。
3. 服务闭环的数据反馈
人工客服处理完复杂咨询后,可反向补充机器人的知识库。例如,将新出现的业务场景转化为标准问答对,或优化意图识别模型。这一闭环学习机制使人机协同体系具备自我演进能力。
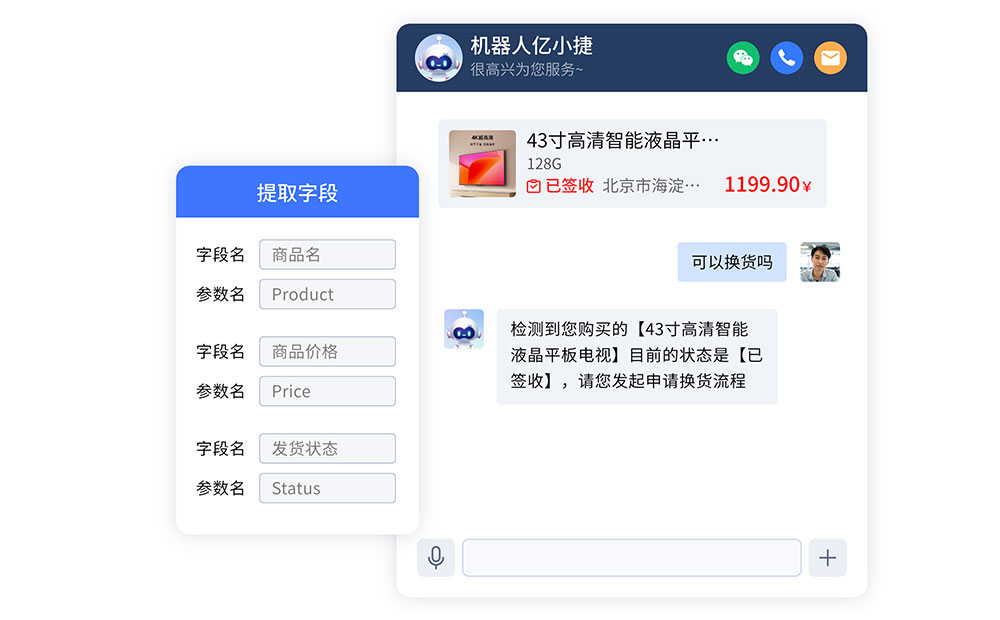
满意度提升的具体路径:响应速度与情感交互双线并行
客户满意度的提升依赖于显性效率与隐性体验的共同作用。在显性层面,智能机器人提供不间断服务,将常见业务的平均处理时间压缩至分钟级,尤其在高并发时段优势显著。此外,通过预测用户潜在需求(如主动提示账单到期日),机器人可实现从“被动应答”到“主动关怀”的转变。
在隐性层面,人工客服则承担起情感联结的职责。当客户面临投资困惑或突发损失时,人类的共情能力与经验判断能够缓解焦虑,增强信任感。值得注意的是,人机之间的无缝转接尤为关键:若机器人未能准确识别用户情绪波动或问题紧急程度,可能导致体验断层。因此,情绪检测技术与转接规则的设计需持续迭代。
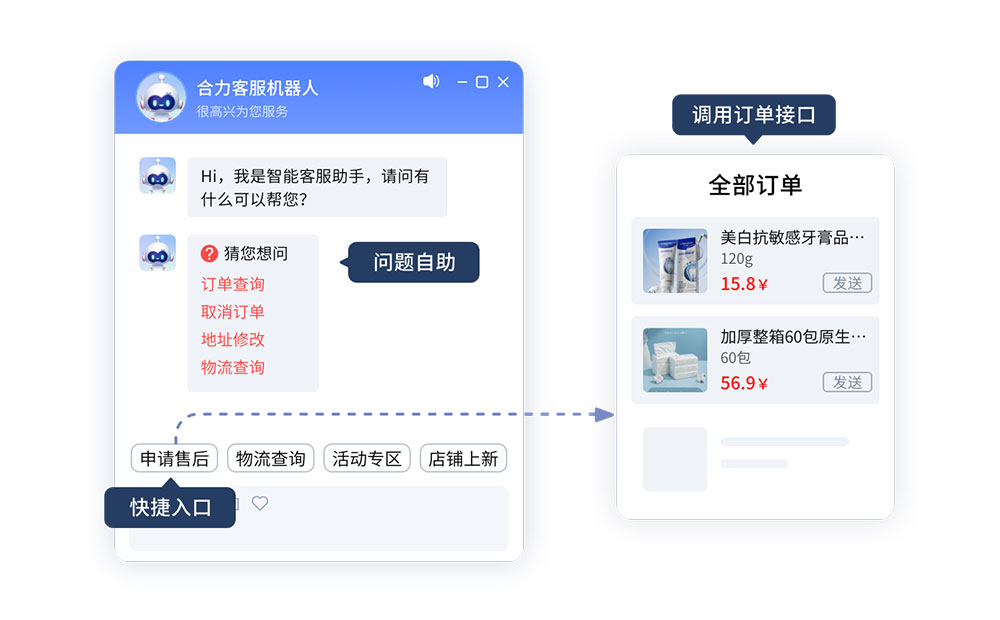
未来挑战与优化方向:技术融合与场景深化
尽管人机协同模式已显现成效,其进一步发展仍面临挑战。首先,在语义泛化能力上,现有模型对方言、专业术语的理解存在局限,需引入多模态交互(如语音与图文互补)以提升覆盖范围。其次,服务场景需从咨询向业务办理全链路延伸,例如在信贷审批、财富管理等环节嵌入人机协作节点。
此外,数据安全与隐私保护亦不容忽视。客户信息的跨系统流转需遵循最小必要原则,并通过加密传输与权限分级构建防护体系。未来,随着联邦学习等隐私计算技术的应用,人机协同可在数据隔离前提下实现知识共享。
结语:人机协同的本质是服务价值的再分配
银行客服智能化的目标并非取代人工,而是通过技术重构服务价值链。机器人承担了标准化、程式化的工作,使人能够更专注于创造性与情感性劳动。这种分工不仅优化了资源配置,更重新定义了“以客户为中心”的服务内涵——在效率与共情之间寻找平衡点,最终实现客户满意度的可持续增长。