


某金融平台用户因投资亏损情绪激动,智能客服按预设流程反复推送“风险提示”,却因无法共情引发用户投诉升级;另一场景中,用户咨询“跨境税务申报”时,系统因知识库覆盖不足陷入循环问答。这些案例揭示了一个关键问题:AI智能客服虽能处理标准化需求,但在特定场景下仍需人工干预以弥补技术短板。

一、复杂情感沟通:AI的“共情短板”与人工的“情感补偿”
问题场景:用户因产品故障导致项目延误,情绪激动时要求“立即解决”,智能客服按流程推送“故障排查指南”,却因缺乏情感回应引发用户进一步不满。
技术局限性分析:
当前AI情感识别主要依赖语音语调分析(如音高、语速)与文本情感分析(如关键词匹配),但存在以下缺陷:
语境理解不足:用户说“这产品太烂了”可能是愤怒,也可能是调侃,AI难以结合对话上下文准确判断。
文化差异敏感度低:不同地区用户表达情绪的方式不同(如含蓄表达vs直接抱怨),AI模型训练数据若覆盖不足,易误判情感。
共情能力缺失:AI可识别用户情绪,但无法通过语言或语气传递“理解”与“关心”,难以建立信任。
人工干预策略:
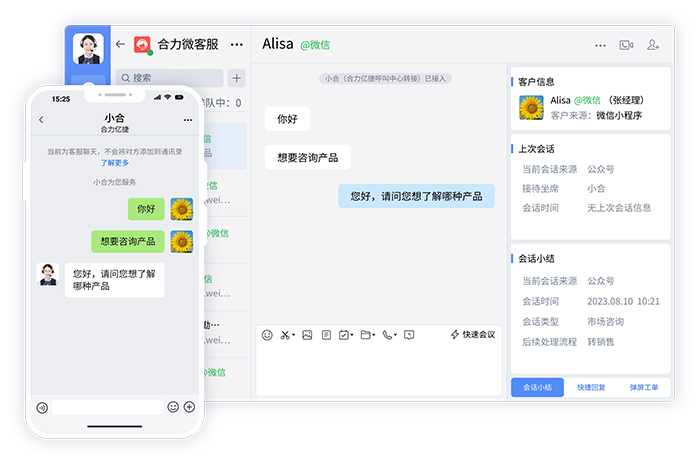
情绪分级转接:设定情绪阈值(如用户连续使用负面词汇、语速加快),当AI识别到高情绪强度时,自动转接人工客服。
共情话术培训:人工客服接受“积极倾听”“情绪标注”等培训,通过“我理解您的焦急”“确实给您添麻烦了”等话术缓解用户情绪。
长期情感维护:对高价值用户,人工客服可定期回访,通过个性化关怀(如生日祝福、使用建议)增强用户粘性。
效果验证:引入情绪分级转接后,用户因情绪问题导致的投诉率下降,人工客服处理效率提升。
二、高风险决策:AI的“规则局限”与人工的“综合判断”
问题场景:用户咨询“信用卡被盗刷后如何追责”,智能客服按流程推送“挂失流程”与“报警指引”,但未考虑用户是否已联系银行、盗刷金额大小等关键因素,可能导致用户操作失误。
技术局限性分析:
AI决策依赖预设规则(如“盗刷金额>5000元需报警”)或简单模型(如决策树),但面临以下挑战:
多因素关联能力弱:高风险场景需综合用户信用记录、历史行为、当前环境等多维度数据,AI难以动态整合。
法律合规风险:不同地区对同一问题的处理要求不同(如跨境交易纠纷),AI若未及时更新规则,可能提供错误建议。
责任界定模糊:AI决策失误时,责任归属难以明确(如用户因AI建议未及时挂失导致损失扩大),企业需通过人工干预降低法律风险。
人工干预策略:
决策树分层:对高风险场景(如金融交易、医疗咨询),设置“AI预处理+人工审核”双层机制,AI完成基础信息收集后,由人工结合专业知识与经验决策。
动态规则更新:建立规则引擎,实时同步最新政策(如税务法规、行业规范),确保人工决策依据的时效性。
责任追溯机制:对人工干预的决策记录完整日志(如决策时间、依据、操作人),便于后续审计与纠纷处理。
效果验证:引入双层决策机制后,高风险场景的决策准确率提升,用户因决策失误的投诉减少。
三、个性化深度服务:AI的“标准化局限”与人工的“定制化能力”
问题场景:高净值用户咨询“家族资产传承规划”,智能客服推送通用“遗产税计算工具”,但未考虑用户家庭结构、资产类型、税务优化需求等个性化因素,无法提供定制化方案。
技术局限性分析:
AI个性化服务依赖用户画像(如年龄、消费记录)与推荐算法(如协同过滤),但存在以下瓶颈:
长尾需求覆盖不足:用户需求若未在训练数据中出现(如小众投资偏好),AI难以生成有效建议。
动态需求跟踪弱:用户需求可能随时间变化(如从“购房咨询”转为“装修咨询”),AI若未建立实时反馈机制,推荐内容易滞后。
深度服务能力缺失:个性化服务需结合专业知识(如法律、财务)与用户隐性需求(如情感诉求),AI难以通过数据完全捕捉。
人工干预策略:
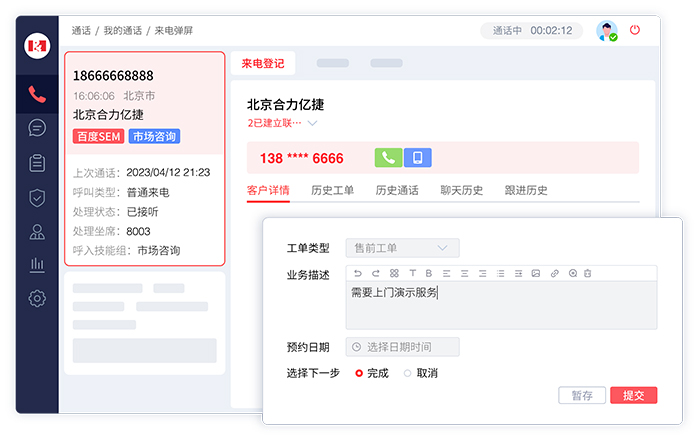
需求分层匹配:将用户需求分为“标准化需求”(如产品使用指南)与“个性化需求”(如资产规划),后者直接转接人工客服。
知识库动态扩展:人工客服可补充用户个性化需求至知识库(如标注“用户X偏好稳健投资”),供AI后续学习。
服务闭环设计:人工客服完成深度服务后,通过问卷或行为数据(如方案执行情况)反馈服务效果,持续优化个性化模型。
效果验证:实施需求分层匹配后,个性化服务的用户满意度提升,用户对“千人一面”推荐的抱怨减少。
四、多系统协同操作:AI的“接口局限”与人工的“跨系统协调”
问题场景:用户需同时办理“手机号注销”与“银行账户解绑”,智能客服因系统接口未打通,需用户分别登录两个平台操作,导致流程繁琐。
技术局限性分析:
AI跨系统操作依赖API接口与数据共享,但面临以下障碍:
系统异构性:不同企业或部门的系统架构、数据格式差异大(如金融系统用SOAP协议,电商系统用RESTful),AI难以统一适配。
权限管理复杂:跨系统操作需协调多方权限(如用户授权、系统间认证),AI若未建立权限中台,易因权限不足中断流程。
异常处理能力弱:若某一系统故障(如银行接口超时),AI难以动态调整流程(如先完成手机号注销,再提示用户手动解绑银行账户)。
人工干预策略:
流程引擎设计:人工客服可调用流程引擎,动态编排跨系统操作步骤(如“先调用A系统接口,再调用B系统接口”),减少用户操作。
权限中台建设:建立统一权限管理平台,人工客服可临时申请跨系统权限(如“为用户X开通银行接口临时访问权限”),确保流程连续性。
异常预案库:人工客服可参考异常预案库(如“系统A故障时,改用系统B的备用接口”),快速处理突发问题。
效果验证:引入流程引擎后,跨系统操作的平均步骤减少,用户因流程中断的投诉下降。
结语:人工干预是AI客服的“安全网”与“升级器”
AI智能客服的“自动化”并非替代人工,而是在标准化场景中提升效率;而人工干预的“人性化”与“灵活性”,则是保障服务质量、处理复杂问题的关键。未来,随着AI技术对情感识别、多模态交互、跨系统协同能力的增强,人工干预的频率可能降低,但在高风险、高情感、高个性化场景中,人工与AI的协同仍将是服务行业的核心模式。