


在金融保险行业,客户办理业务常面临流程繁琐、等待时间长、信息理解门槛高等问题。例如,投保时需反复核对条款细节,理赔时需多次提交材料并等待审核,续期提醒依赖人工通知易遗漏。这些痛点不仅消耗客户耐心,也增加企业运营成本。AI客服系统的出现,正通过智能化技术重构服务链路,为行业效率提升与体验优化提供关键支撑。

一、投保咨询:从“人工应答”到“智能交互”的跨越
传统流程痛点:客户咨询需通过电话或线下渠道联系人工客服,高峰期等待时间长;复杂产品条款需反复解释,易因信息偏差导致误解;多轮沟通成本高,影响转化效率。
AI客服的优化路径:
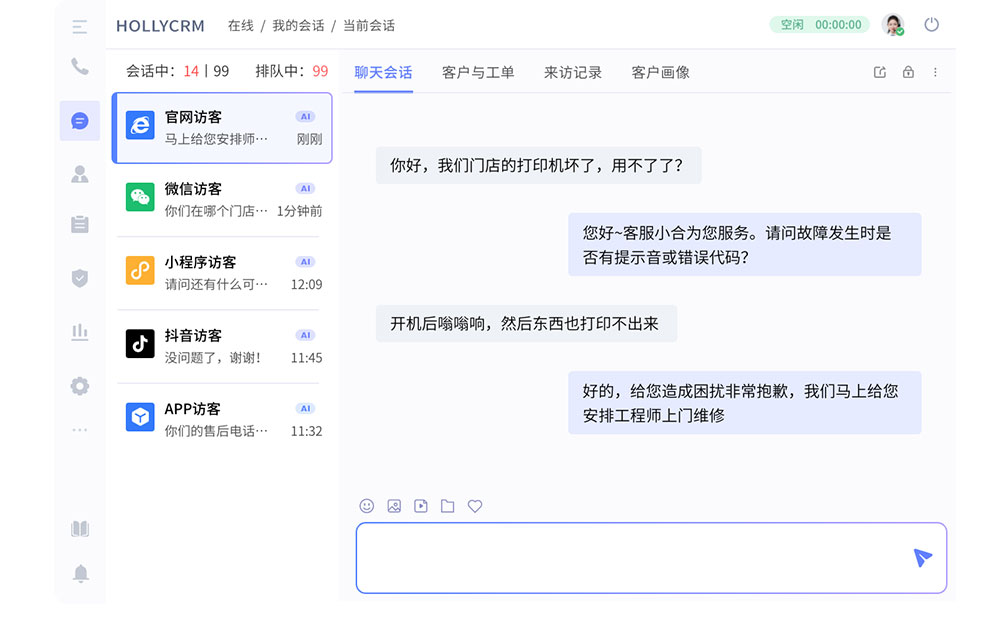
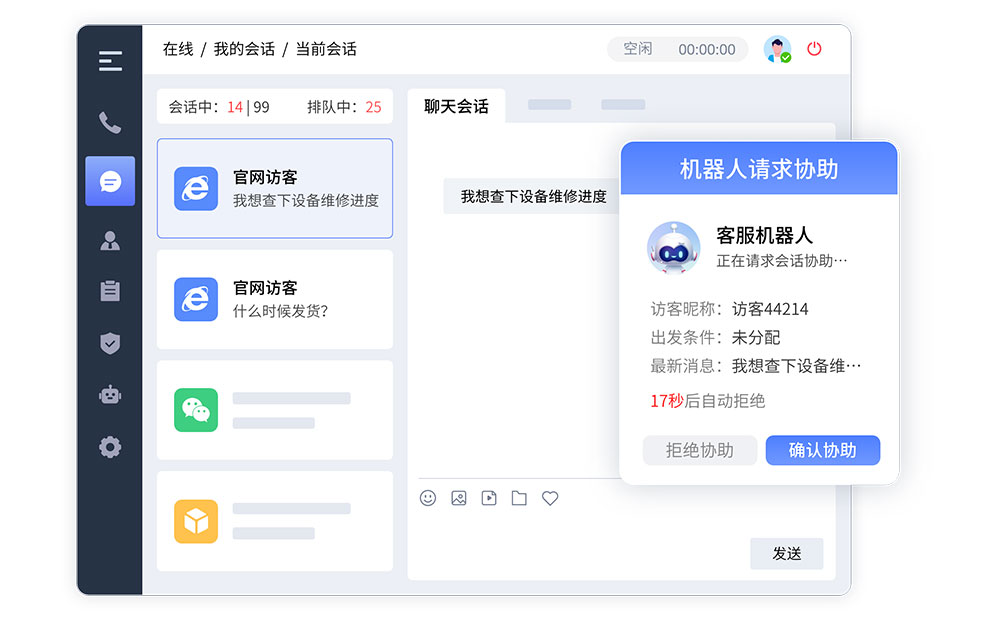
全渠道覆盖:整合电话、在线客服、APP、社交媒体等入口,客户可随时发起咨询,系统自动分配至最优服务节点。
智能问答引擎:基于自然语言处理技术,AI可解析客户问题意图,从知识库中匹配标准化答案,覆盖产品类型、费率计算、保障范围等高频问题。例如,客户询问“重疾险是否包含癌症二次赔付”,系统可快速调取条款并分点说明。
多轮对话引导:针对复杂需求,AI通过上下文记忆与意图识别,主动追问关键信息(如年龄、健康状况),逐步缩小问题范围,最终推荐适配产品组合。这一过程无需人工介入,缩短了决策周期。
二、核保流程:从“人工审核”到“智能风控”的升级
传统流程痛点:核保依赖人工审核客户健康告知、财务状况等材料,效率受限于人力规模;风险评估依赖经验判断,易出现标准不一致;高风险客户需多次补充材料,延长投保周期。
AI客服的优化路径:
自动化预审:AI通过光学字符识别技术提取客户提交的体检报告、财务证明等材料中的关键信息,结合预设规则进行初步风险评估。例如,系统可识别高血压、糖尿病等慢性病记录,并标记为需人工复核的异常项。
动态定价支持:基于客户风险画像,AI可生成差异化定价建议,辅助核保员制定更精准的承保策略。例如,对于低风险客户,系统推荐标准费率;对于高风险客户,建议加费承保或附加除外责任。
实时反馈机制:若客户提交材料不完整,AI可自动生成补充清单并通过短信或APP推送,避免反复沟通。例如,系统检测到缺少收入证明时,立即提示客户上传银行流水或纳税记录。
三、理赔服务:从“被动处理”到“主动触达”的转变
传统流程痛点:客户需自行提交理赔申请,材料清单不明确易导致反复补充;审核进度不透明,客户需频繁查询;小额理赔依赖人工处理,效率低下。
AI客服的优化路径:
智能报案引导:客户通过语音或文字描述事故经过,AI自动识别事故类型(如医疗险、车险)并生成材料清单。例如,医疗险理赔时,系统提示上传发票、诊断证明、用药清单等文件,并标注格式要求。
OCR自动识别:利用图像识别技术,AI可快速提取材料中的关键信息(如就诊时间、费用明细),减少人工录入错误。例如,系统自动识别发票金额并与申请金额比对,发现不一致时立即提示客户修正。
进度实时推送:通过APP或短信,AI主动告知客户理赔审核状态(如“材料已接收”“进入复核环节”),并在关键节点提供操作指引。例如,审核通过后,系统推送赔款到账时间及账户信息确认链接。
四、续期管理与客户留存:从“人工提醒”到“智能预测”的深化
传统流程痛点:续期提醒依赖人工电话或短信通知,易因客户未接听或忽视导致保单失效;客户续期意愿受多种因素影响,人工难以精准识别高流失风险群体。
AI客服的优化路径:
智能提醒策略:AI根据客户历史行为数据(如缴费习惯、咨询频率)制定差异化提醒方案。例如,对习惯提前缴费客户,系统在到期前发送温和提示;对曾因忘记缴费导致保单失效客户,提前一周多次提醒并附上缴费链接。
流失预警模型:通过机器学习分析客户互动数据(如咨询内容、投诉记录),AI可预测续期流失风险,并触发针对性挽留措施。例如,系统识别到客户近期频繁询问退保流程时,自动推送“保单升级优惠”或“专属客服咨询”入口。
续期方案推荐:结合客户保障缺口与财务状况,AI可生成个性化续期方案。例如,对保障不足客户,推荐增加保额或附加险种;对经济压力较大客户,建议调整缴费周期或申请保单贷款。
结语:AI客服的“隐形价值”与行业未来
AI客服系统的价值不仅体现在流程简化,更在于其作为“数据中枢”的角色——通过持续收集客户互动数据,AI可反哺产品优化、风险定价、服务策略制定等核心环节,推动金融保险行业向“以客户为中心”的数字化转型。未来,随着多模态交互、情感计算等技术的成熟,AI客服将进一步突破“工具属性”,成为连接企业与客户的“智能伙伴”,重塑行业服务生态。